Sprzedaż ubrań, książek, rękodzieła albo wynajem mieszkania przez internet nie oznacza automatycznie nowych podatków, ale może oznaczać przekazanie danych administracji skarbowej. Dyrektywa DAC7 porządkuje raportowanie transakcji realizowanych za pośrednictwem platform cyfrowych. Wyjaśniam, kogo obejmują przepisy, jak działają progi 30 transakcji i 2000 euro oraz co raportowanie oznacza dla sprzedawcy i operatora platformy.
Najważniejsze zasady raportowania sprzedaży online
- DAC7 nie wprowadza nowego podatku, lecz system wymiany informacji o transakcjach.
- Raportowanie obejmuje między innymi sprzedaż towarów, usługi osobiste, najem nieruchomości i wynajem środków transportu.
- Przy sprzedaży towarów wyłączenie dotyczy osoby, która na jednej platformie miała mniej niż 30 transakcji i nie więcej niż 2000 euro wynagrodzenia w roku.
- Dane przekazuje przede wszystkim operator platformy, a nie sam sprzedawca.
- Samo zaraportowanie nie oznacza jeszcze, że trzeba zapłacić podatek. O tym decydują odrębne przepisy podatkowe.
Co naprawdę zmienia system DAC7
Najprościej mówiąc, przepisy zobowiązują operatorów platform do zbierania, sprawdzania i przekazywania informacji o aktywnych sprzedawcach. Chodzi o to, aby administracja skarbowa wiedziała, kto zarabia za pośrednictwem serwisów internetowych i jaka jest skala tej aktywności.
Raportowanie obejmuje czynności wykonywane od 1 stycznia 2023 roku. Dane mogą być wymieniane między administracjami podatkowymi państw Unii Europejskiej, zwłaszcza gdy sprzedawca mieszka w innym kraju niż operator platformy.
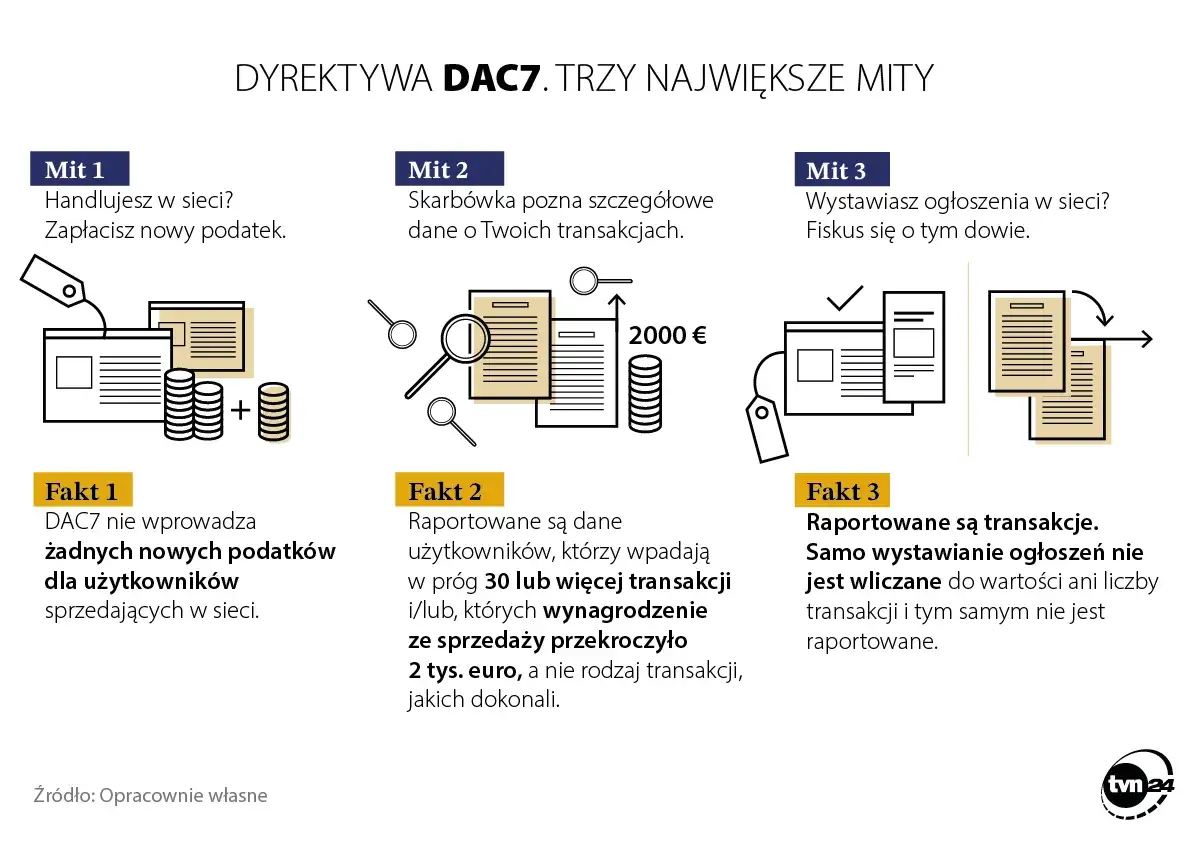
Najważniejsza rzecz dla użytkownika jest dość uspokajająca. DAC7 nie zmienia zasad opodatkowania dochodu. Nie tworzy osobnej daniny od sprzedaży internetowej i nie sprawia, że każda transakcja automatycznie staje się działalnością gospodarczą. System zwiększa przede wszystkim przejrzystość obrotu.
W Polsce przepisy wdrożono do ustawy o wymianie informacji podatkowych z innymi państwami. W praktyce oznacza to, że platforma może poprosić o numer PESEL lub NIP, adres, datę urodzenia, dane rachunku oraz informacje o rezydencji podatkowej.
Kogo obejmuje raportowanie przez platformy
Nie chodzi wyłącznie o duże portale sprzedażowe. Zakres regulacji jest szerszy, choć obejmuje tylko określone rodzaje aktywności. Raportowaniu mogą podlegać osoby prywatne, przedsiębiorcy i inne podmioty, które korzystają z platformy do uzyskiwania wynagrodzenia.
- Sprzedaż towarów, na przykład ubrań, elektroniki, mebli, kosmetyków lub rękodzieła.
- Usługi świadczone osobiście, takie jak sprzątanie, korepetycje, naprawy, opieka czy prace wykonywane na zlecenie użytkownika.
- Udostępnianie nieruchomości, także jej części lub pojedynczego pokoju.
- Wynajem środków transportu, w tym samochodów, kamperów czy innych pojazdów.
Platformą może być serwis, który kojarzy sprzedawcę z klientem i umożliwia zawarcie transakcji, pobranie płatności albo rozliczenie wynagrodzenia. Obowiązek nie dotyczy jednak każdej strony z ogłoszeniami.
Jeżeli witryna jest wyłącznie słupem ogłoszeniowym i nie wie, ile transakcji zawarto ani jaka była ich wartość, zwykle nie ma danych potrzebnych do raportowania. Podobnie działa sklep internetowy sprzedający wyłącznie własne towary, a nie pośredniczący między wieloma sprzedawcami.
Warto też pamiętać o podmiotach wyłączonych, takich jak instytucje publiczne czy niektóre spółki giełdowe. Dla zwykłego użytkownika ważniejsze jest jednak sprawdzenie, czy korzysta z platformy pośredniczącej i jaki rodzaj aktywności wykonuje.
Jak działają progi 30 transakcji i 2000 euro
Najwięcej nieporozumień dotyczy popularnego limitu 30 transakcji. Przy sprzedaży towarów sprzedawca jest wyłączony z raportowania tylko wtedy, gdy na danej platformie spełnia oba warunki jednocześnie: przeprowadził mniej niż 30 transakcji oraz otrzymał łącznie nie więcej niż równowartość 2000 euro.
| Przykład na jednej platformie | Czy sprzedawca może być zaraportowany | Dlaczego |
|---|---|---|
| 12 transakcji i 800 euro | Nie, jeśli nie ma innej przesłanki | Nie przekroczono liczby transakcji ani kwoty |
| 29 transakcji i 2500 euro | Tak | Przekroczono limit wynagrodzenia |
| 30 transakcji i 500 euro | Tak | Osiągnięto próg liczby transakcji |
| 45 transakcji i 3000 euro | Tak | Przekroczono oba progi |
Próg liczy się osobno dla każdej platformy, a nie jako suma sprzedaży ze wszystkich serwisów. Jeśli ktoś sprzedał 20 rzeczy na jednym portalu i 20 na innym, nie oznacza to automatycznie przekroczenia limitu na każdej z tych platform.
Ten wyjątek dotyczy drobnej sprzedaży towarów. Nie należy przenosić go bez zastanowienia na wynajem mieszkania, usługi osobiste albo wynajem samochodu. W tych przypadkach platforma może mieć obowiązek raportowania także wtedy, gdy kwota wynagrodzenia jest niewielka.
Kwota 2000 euro jest przeliczana na złote według zasad określonych w polskich przepisach, a nie według kursu wybranego dowolnie przez sprzedawcę. Dlatego przy transakcjach blisko limitu dobrze zachować historię płatności i zestawienie operacji z platformy.
Jakie dane trafiają do administracji skarbowej
Operator platformy zbiera dane identyfikacyjne i finansowe. W przypadku osoby fizycznej mogą to być imię i nazwisko, adres, numer PESEL lub NIP, data urodzenia oraz państwo rezydencji podatkowej. Przy firmie dochodzą między innymi nazwa, numer rejestracyjny i dane podatkowe.
Raport obejmuje też informacje o aktywności. Operator może przekazać łączną kwotę wynagrodzenia w poszczególnych kwartałach, liczbę transakcji, pobrane prowizje, opłaty i podatki oraz dane rachunku, na który trafiały środki.
W przypadku najmu nieruchomości zakres danych jest szerszy. Może obejmować adres obiektu, informacje o nieruchomości, liczbę dni udostępnienia oraz, gdy są dostępne, dane związane z księgą wieczystą.
Platforma ma obowiązek przeprowadzić procedurę należytej staranności. W praktyce oznacza to zebranie danych, sprawdzenie ich wiarygodności, ustalenie rezydencji podatkowej i rozpoznanie, czy sprzedawca podlega raportowaniu.
Informacja za dany rok jest przekazywana Szefowi Krajowej Administracji Skarbowej co do zasady do końca stycznia kolejnego roku. Sprzedawca nie składa z tego tytułu osobnego formularza DAC7. Jego zadaniem jest przede wszystkim przekazanie platformie prawidłowych danych.
Co powinien zrobić sprzedawca, a czego nie musi się obawiać
Jeżeli platforma prosi o uzupełnienie danych, nie warto tego ignorować. Najlepiej sprawdzić, czy informacje są zgodne z dokumentami, zwłaszcza w zakresie adresu, numeru identyfikacyjnego i rezydencji podatkowej.
Nie należy też zakładać, że usunięcie starego konta albo założenie nowego zatrzyma raportowanie. Obowiązki mogą dotyczyć również osób zarejestrowanych na platformie przed wejściem polskich przepisów w życie, jeżeli wykonywały tam raportowane czynności.
Brak danych może mieć praktyczne konsekwencje. W określonych sytuacjach operator najpierw wstrzymuje wypłatę wynagrodzenia, a jeśli nie ma takiej możliwości, może zablokować możliwość dalszego wykonywania transakcji za pośrednictwem platformy.
Najczęstszy błąd polega na utożsamianiu raportowania z obowiązkiem zapłaty podatku. Zaraportowanie transakcji nie przesądza o podatku. Przy sprzedaży rzeczy prywatnych znaczenie może mieć między innymi to, jak długo były używane, czy sprzedaż ma charakter zarobkowy i czy jest prowadzona w sposób zorganizowany.
Jeżeli sprzedaję okazjonalnie własne używane rzeczy, zachowuję potwierdzenia zakupu i podstawowe informacje o transakcjach. Przy regularnym kupowaniu towarów z zamiarem odsprzedaży nie opierałabym się już na samych limitach DAC7, lecz sprawdziłabym także zasady działalności gospodarczej, PIT i VAT.
Co musi przygotować operator platformy
Operator powinien najpierw ustalić, czy jego serwis spełnia definicję platformy raportującej. Następnie musi przygotować proces zbierania danych, weryfikowania sprzedawców i monitorowania liczby transakcji oraz wynagrodzeń.
- Analiza modelu działania i sprawdzenie, czy platforma pośredniczy w sprzedaży, usługach lub najmie.
- Rejestracja albo zgłoszenie w państwie, w którym operator wykonuje obowiązki raportowe.
- Zebranie danych od aktywnych sprzedawców i potwierdzenie ich wiarygodności.
- Obliczenie progów dla sprzedaży towarów na każdej platformie.
- Przygotowanie raportu w wymaganym formacie elektronicznym i przekazanie go administracji.
Polskie przepisy przewidują za naruszenia obowiązków karę pieniężną sięgającą 1 000 000 zł. To pokazuje, że raportowanie nie jest dodatkiem administracyjnym, który można wdrożyć pobieżnie pod koniec roku.
Największe ryzyko widzę nie w samym wysłaniu pliku, lecz w jakości danych. Błędny numer identyfikacyjny, nieaktualny adres albo niewłaściwie określona rezydencja mogą spowodować konieczność korekt i dodatkowej komunikacji z użytkownikiem.
Najważniejsza zasada przy sprzedaży przez internet
Traktuj DAC7 jako system przekazywania informacji, a nie nowy rodzaj podatku. Jeśli sprzedajesz prywatne rzeczy okazjonalnie, pilnuj historii transakcji i odpowiadaj platformie na prośby o dane. Jeśli działasz regularnie, analizuj już nie tylko liczbę transakcji, lecz także charakter całej aktywności i właściwe zasady rozliczeń podatkowych.