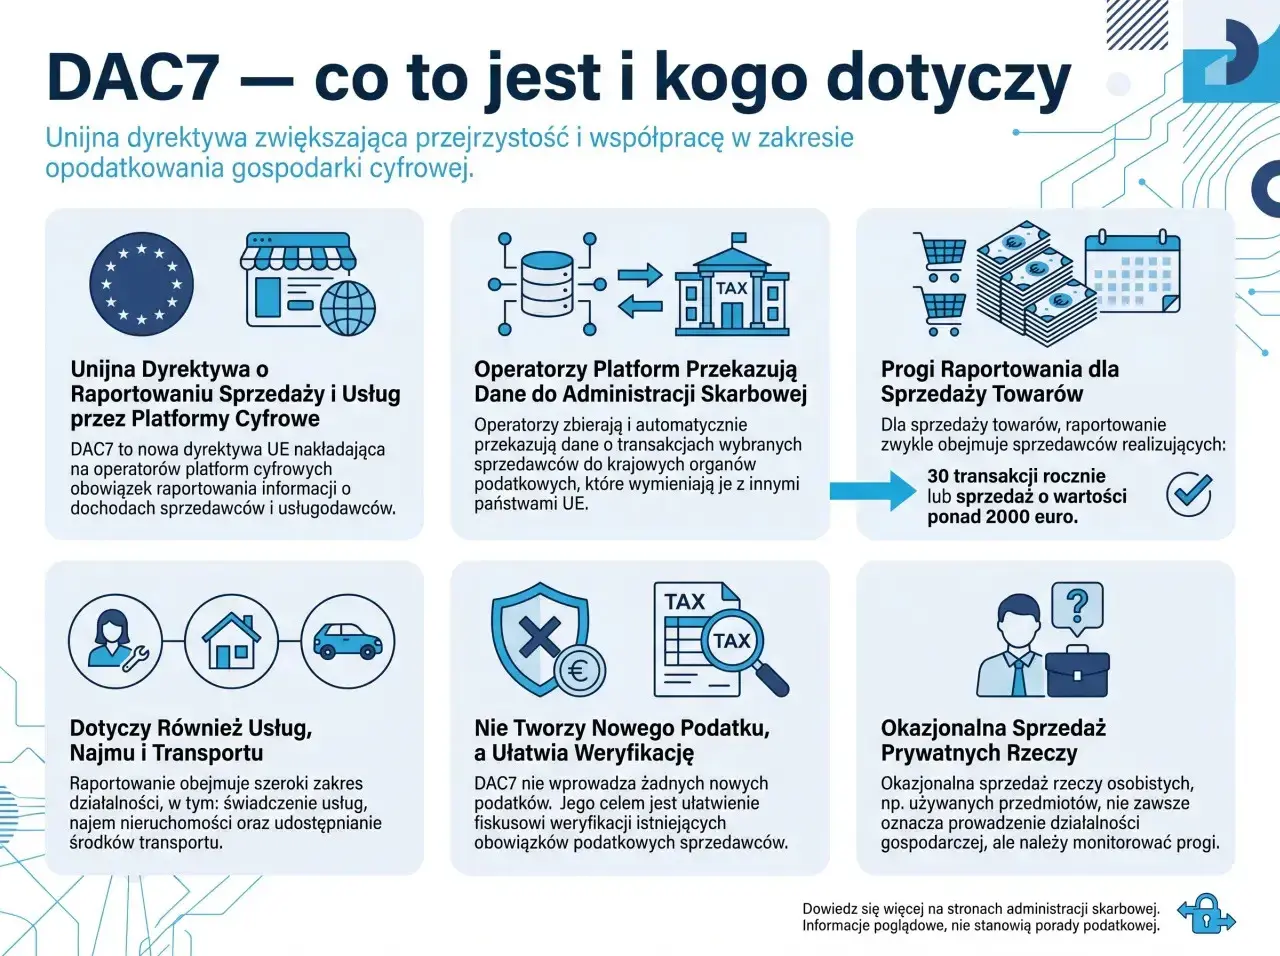
Sprzedajesz ubrania na platformie, wynajmujesz mieszkanie przez serwis internetowy albo oferujesz usługi za pośrednictwem aplikacji? Nowe zasady raportowania mogą sprawić, że platforma poprosi Cię o PESEL, NIP lub potwierdzenie rezydencji podatkowej. Wyjaśniam, czym jest DAC7, kogo obejmuje, jakie dane są przekazywane i dlaczego samo zaraportowanie sprzedaży nie oznacza automatycznie podatku.
Najważniejsze zasady w jednym miejscu
- Raportuje platforma, a nie osoba sprzedająca towary lub usługi.
- Przepisy obejmują sprzedaż towarów, usługi osobiste, najem nieruchomości i udostępnianie środków transportu.
- Przy drobnej sprzedaży towarów znaczenie mają progi mniej niż 30 transakcji i maksymalnie 2000 euro w roku.
- Raportowanie nie tworzy nowego podatku i nie zmienia zasad opodatkowania prywatnej sprzedaży.
- Platforma przekazuje głównie dane sprzedawcy oraz zagregowane informacje o transakcjach.
Co oznaczają nowe zasady dla sprzedających i platform
DAC7 to unijne przepisy dotyczące wymiany informacji podatkowych o sprzedawcach działających na platformach cyfrowych. W Polsce wdrożono je do ustawy o wymianie informacji podatkowych z innymi państwami. Obowiązki w praktyce dotyczą przede wszystkim operatorów platform, które pośredniczą w transakcjach i znają ich liczbę oraz wartość.
Cel jest dość prosty. Administracja skarbowa chce mieć lepszy obraz sprzedaży internetowej, zwłaszcza gdy platforma działa w innym państwie niż sprzedawca. Nie oznacza to jednak, że każda osoba, która sprzeda kilka używanych rzeczy, zostanie potraktowana jak przedsiębiorca. Raportowanie danych i obowiązek zapłaty podatku to dwie różne sprawy.
W praktyce platforma może poprosić o uzupełnienie danych nawet wtedy, gdy sprzedajesz prywatne przedmioty. To zwykle element procedury identyfikacyjnej, a nie informacja, że urząd skarbowy uznał Twoją sprzedaż za działalność gospodarczą.
Kogo obejmują przepisy
Raportowane mogą być osoby i firmy, które za pośrednictwem platformy:
- sprzedają towary,
- świadczą usługi osobiście, na przykład remontowe, transportowe lub korepetytorskie,
- udostępniają nieruchomości albo ich części,
- udostępniają środki transportu.
Usługa osobista oznacza pracę wykonaną na żądanie użytkownika, online albo fizycznie. Liczy się więc nie tylko sprzedaż produktów na popularnych serwisach, lecz także przejazdy, drobne naprawy, sprzątanie czy wynajem apartamentu przez platformę rezerwacyjną.
Kiedy platforma musi zaraportować sprzedaż
Najwięcej nieporozumień wywołują progi dotyczące sprzedaży używanych rzeczy. Przy drobnej sprzedaży towarów sprzedawca może być uznany za wyłączonego z raportowania, jeśli w danym roku na jednej platformie spełni oba warunki jednocześnie:
- zrealizował mniej niż 30 transakcji,
- otrzymał łącznie nie więcej niż równowartość 2000 euro.
To ważne rozróżnienie. Sprzedaż 10 rzeczy za 2500 euro może oznaczać przekroczenie limitu wartościowego, mimo że liczba transakcji jest niewielka. Z kolei 35 drobnych transakcji może przekroczyć limit liczbowy. W obu sytuacjach platforma może poprosić o dane i uwzględnić sprzedawcę w raporcie.
Sam fakt wystawienia 30 ogłoszeń nie wystarcza. Liczą się zrealizowane transakcje, a nie anulowane oferty czy przedmioty, których nikt nie kupił. Warto też pamiętać, że progi dotyczą konkretnej platformy, a nie całej aktywności w internecie liczonej łącznie.
Progi nie działają tak samo dla każdej aktywności
Warunek drobnej sprzedaży towarów nie powinien być automatycznie przenoszony na najem, usługi czy udostępnianie samochodu. Te rodzaje aktywności mogą podlegać raportowaniu według innych zasad, dlatego osoba wynajmująca mieszkanie albo świadcząca usługi przez aplikację nie powinna zakładać, że limit 30 transakcji ją chroni.
| Aktywność | Przykład | Co jest istotne |
|---|---|---|
| Sprzedaż towarów | Ubrania, książki, elektronika | Liczba zrealizowanych transakcji i łączne wynagrodzenie |
| Usługi osobiste | Remont, korepetycje, przejazdy | Rodzaj i wartość usług oraz dane sprzedawcy |
| Najem nieruchomości | Mieszkanie, pokój, domek | Wynagrodzenie, liczba dni i dane obiektu |
| Udostępnianie transportu | Samochód, kamper, łódź | Transakcje i dane identyfikacyjne sprzedawcy |
Moim zdaniem największym błędem jest traktowanie kwoty 2000 euro jako uniwersalnego limitu podatkowego. To przede wszystkim kryterium związane z raportowaniem drobnej sprzedaży towarów. Nie jest to kwota wolna od podatku ani bezpieczny próg dla każdej formy zarabiania online.
Jakie informacje trafiają do administracji skarbowej
Platforma gromadzi dane identyfikacyjne sprzedawcy, między innymi imię i nazwisko albo nazwę firmy, adres, numer identyfikacji podatkowej, numer VAT, państwo rezydencji podatkowej oraz, w określonych przypadkach, datę urodzenia lub numer wpisu do rejestru gospodarczego.
Raport obejmuje także informacje finansowe. Chodzi o łączną kwotę wynagrodzenia w poszczególnych kwartałach, liczbę transakcji, pobrane prowizje i podatki oraz dane rachunku finansowego, na który trafiały środki.
Jeżeli platforma pośredniczy w najmie nieruchomości, może przekazać dodatkowo adres obiektu, jego rodzaj, numer księgi wieczystej oraz liczbę dni, przez które nieruchomość była udostępniana. Nie oznacza to jednak raportowania listy każdego przedmiotu sprzedanego w serwisie.
Czego raport nie zawiera
Do administracji skarbowej nie trafia informacja o tym, czy sprzedałaś konkretną sukienkę, książkę albo telefon. Przekazywane są dane zbiorcze, czyli liczba transakcji i łączna wartość wynagrodzenia. Raport nie dotyczy też kupujących.
Informacje są przekazywane Szefowi Krajowej Administracji Skarbowej, a następnie mogą być automatycznie wymieniane z właściwym państwem, na przykład tym, w którym sprzedawca ma rezydencję podatkową. Platforma powinna przekazać sprzedawcy informacje, które go dotyczą.
Czy zaraportowanie sprzedaży oznacza konieczność zapłaty podatku
Nie. Przepisy dotyczące raportowania nie wprowadzają nowego podatku dla osób sprzedających w internecie. Nie zmieniają też zasad opodatkowania podatkiem dochodowym. O tym, czy powstaje obowiązek podatkowy, decydują dotychczasowe reguły i rzeczywisty charakter sprzedaży.
Jeżeli wyprzedajesz prywatne rzeczy, które były używane i należały do Ciebie dłużej niż sześć miesięcy, taka sprzedaż co do zasady nie powoduje podatku dochodowego, pod warunkiem że nie jest elementem działalności zarobkowej. Dobrze zachować dowody zakupu lub inne dokumenty potwierdzające, kiedy rzecz została nabyta.
Inaczej wygląda sytuacja osoby, która kupuje produkty z zamiarem ich odsprzedaży. Regularność, powtarzalność, organizacja sprzedaży i nastawienie na zysk mogą wskazywać na działalność zarobkową. W takim przypadku nie ma prostego limitu liczby transakcji, który automatycznie zwalniałby z podatku.
Trzy przykłady z życia
Przykład pierwszy: sprzedałaś w ciągu roku 18 używanych książek, które miałaś od kilku lat, za łączną kwotę 600 zł. Platforma może nie uwzględnić Cię w raporcie, jeśli spełnione są oba warunki drobnej sprzedaży towarów. Niezależnie od tego sama sprzedaż prywatnych rzeczy nie musi oznaczać podatku.
Przykład drugi: sprzedałeś 12 nowych akcesoriów kupionych wcześniej z myślą o dalszej odsprzedaży. Nawet niewielka liczba transakcji nie przesądza tu o braku obowiązków podatkowych, bo znaczenie ma cel i sposób działania.
Przykład trzeci: wynajmujesz apartament przez platformę przez 80 dni w roku. To nie jest prywatna wyprzedaż rzeczy, dlatego próg 30 transakcji nie powinien być traktowany jako podstawowe kryterium bezpieczeństwa. Znaczenie mają przepisy dotyczące najmu, rozliczenia przychodu i charakteru tej aktywności.
Właśnie przy takich różnicach ostrożność jest bardziej przydatna niż zapamiętywanie jednej liczby. Jeśli sprzedaż staje się regularna albo dotyczy usług i najmu, warto przeanalizować ją osobno z księgowym lub doradcą podatkowym.
Co zrobić, gdy platforma prosi o dane
Najlepiej potraktować taką wiadomość technicznie, bez paniki i bez ignorowania jej. Platforma może potrzebować danych, aby potwierdzić Twoją tożsamość, ustalić rezydencję podatkową i zdecydować, czy podlegasz raportowaniu.
- Sprawdź, czy wiadomość pochodzi z oficjalnego konta lub aplikacji platformy.
- Uzupełnij prawdziwe dane identyfikacyjne, zgodne z dokumentami.
- Zachowaj historię transakcji, potwierdzenia płatności i dowody zakupu rzeczy sprzedawanych prywatnie.
- Oddziel sprzedaż własnych używanych przedmiotów od towarów kupowanych z myślą o odsprzedaży.
- Jeśli świadczysz usługi albo wynajmujesz nieruchomość, przeanalizuj osobno zasady opodatkowania tej aktywności.
Nieprzekazanie danych może mieć praktyczne konsekwencje. Jeżeli platforma nie może zrealizować obowiązku raportowego, w pierwszej kolejności może wstrzymać wypłatę wynagrodzenia. Gdy nie ma możliwości zastosowania takiej blokady, może ograniczyć dalsze wykonywanie transakcji przez sprzedawcę.
Obowiązek wysłania raportu do administracji skarbowej spoczywa na operatorze platformy. Sprzedawca nie składa z tego powodu osobnego formularza DAC7 do urzędu. Jego zadaniem jest przede wszystkim przekazanie wymaganych danych i prawidłowe rozliczenie ewentualnego dochodu na zasadach wynikających z właściwych przepisów.
Przeczytaj również: Podatek Belki - 19% od zysku? Sprawdź, jak to działa!
Terminy dotyczące raportowania
Raportowanie obejmuje czynności wykonane od 1 stycznia 2023 roku, choć polskie przepisy wdrażające rozwiązanie zaczęły obowiązywać 1 lipca 2024 roku. Operator raportuje dane za rok kalendarzowy, co do zasady do końca miesiąca następującego po zakończeniu okresu sprawozdawczego.
Oznacza to, że dane za 2025 rok powinny zostać przekazane najpóźniej do końca stycznia 2026 roku, jeśli sprzedawca spełniał kryteria raportowania. W przypadku platformy najważniejsza jest terminowa weryfikacja użytkowników, ponieważ za naruszenie obowiązków może grozić kara sięgająca 1 000 000 zł.
Spokojna sprzedaż online zaczyna się od porządku w dokumentach
Najrozsądniej patrzeć na DAC7 jak na system przekazywania informacji, a nie nowy rodzaj podatku. Sama wiadomość od platformy nie oznacza kontroli ani automatycznego obowiązku zapłaty, ale powinna skłonić do uporządkowania historii sprzedaży i oceny, czy aktywność nadal ma prywatny charakter.
Jeśli sprzedajesz własne używane rzeczy, zachowuj potwierdzenia ich nabycia. Jeżeli natomiast regularnie kupujesz towary z zamiarem odsprzedaży, wynajmujesz nieruchomość albo świadczysz usługi przez aplikację, nie opieraj decyzji wyłącznie na limicie 30 transakcji lub 2000 euro. Najważniejsze jest rozróżnienie raportowania od opodatkowania oraz uczciwe opisanie tego, czym faktycznie zajmujesz się online.